Cashback. ETF-Portfolios. Beratung.
Envestor hilft Ihren Finanzen auf die Sprünge!
HIER TERMIN VEREINBAREN

Dividendenfonds im Check: was hinter dem Etikett steht

Dividenden-Aktien gelten als sicherer Hafen. Doch unser Dividendenfonds-Check zeigt nicht nur große Unterschiede bei den Renditen, sondern mitunter hohe Volatilitäten.  Hinter dem Etikett verbergen sich sehr unterschiedliche Strategien. Wir zeigen, was in Dividendenfonds steckt – und welcher Typ warum das Rennen gemacht hat.

Ausschüttungen, Ausschüttungen, Ausschüttungen, und das bitte verlässlich. Anbieter von Dividendenfonds wecken oft dieses Begehr. Diese Fonds sind bei Privatanlegern aktuell so gefragt wie lange nicht: Die 119 Fonds und ETFs, die ich für diese Analyse ausgewertet habe, haben in den vergangenen drei Jahren netto 33,6 Mrd. Euro eingesammelt. Die Erzählung, mit der sie verkauft werden, ist schlicht und eingängig. Solide Unternehmen zahlen stetig steigende Dividenden, und weil diese Erträge auch in schwachen Börsenphasen fließen, schwankt das Depot weniger als der Gesamtmarkt.

Das Problem an dieser Erzählung ist, dass das Wort „Dividendenfonds“ wenig darüber verrät, was tatsächlich im Fonds steckt. Manche Fonds kaufen schlicht die höchsten Ausschüttungsrenditen und landen dabei zwangsläufig bei Banken und Versicherern. Andere setzen auf Konsumgüter, Pharma und Versorger, also auf die klassischen Defensivwerte. Und wieder andere führen unter dem Etikett „Dividendenwachstum“ Nvidia und Microsoft an der Spitze, Konzerne, deren Dividendenrendite laut Morningstar bei 0,2 beziehungsweise 0,7% liegt. Aber der Reihe nach.

Rendite-Welten zwischen Spitze und Schlusslicht

Im Schnitt brachten die 105 Dividendenfonds, die mindestens drei Jahre am Markt sind, 16,1% pro Jahr (alle Renditeangaben in Euro). Der MSCI World kam im selben Zeitraum auf 21,3%, der europäische STOXX Europe 600 auf 18,0%. Grundlage ist eine Suche in der Datenbank Morningstar Direct nach Fonds der Kategorien Europe Equity Income und Global Equity Income, die in Europa aufgelegt und in Deutschland zum Vertrieb zugelassen sind und „Income“ oder „Dividend“ im Namen tragen. Je Fonds zählt die älteste Anteilsklasse, sodass insgesamt 119 Fonds in die Auswertung eingehen.

Quelle: Morningstar Direct, eigene Berechnungen; Total Return in Euro nach Kosten, 3 Jahre bis 29.10.2026. Vergleichsindizes über den iShares Core MSCI World UCITS ETF und den iShares STOXX Europe 600 UCITS ETF (DE).

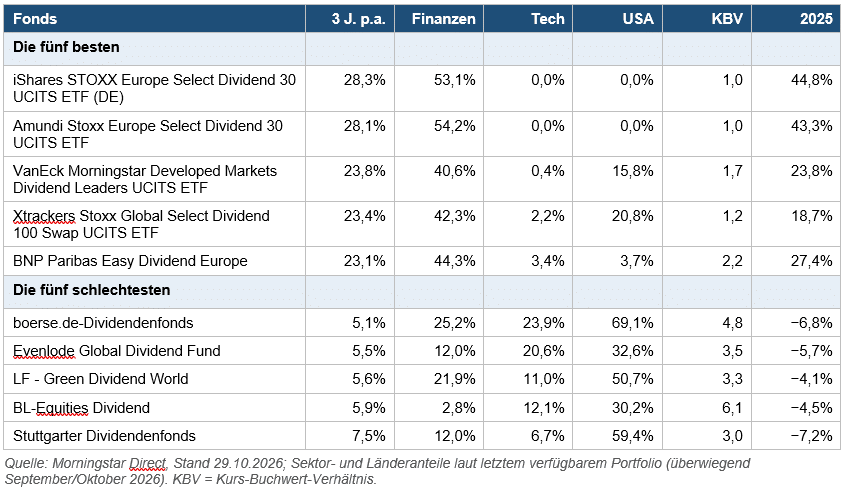
Was die Spanne bedeutet, zeigt ein einfaches Rechenbeispiel: Aus 10.000 Euro wurden in drei Jahren beim besten Fonds gut 21.100 Euro, beim schlechtesten dagegen nur rund 11.600 Euro. Zufall ist das nicht, denn die fünf besten Fonds ähneln einander ebenso stark wie die fünf schlechtesten.

An der Spitze stehen ausnahmslos Indexfonds, die 40 bis 54% ihres Vermögens in Finanzwerten halten, kaum Technologie besitzen und ein Kurs-Buchwert-Verhältnis (KBV, also Börsenwert im Verhältnis zum bilanziellen Eigenkapital) zwischen 1,0 und 2,2 aufweisen. Am Ende der Rangliste stehen ausnahmslos aktiv verwaltete Fonds, die wenig Banken halten und auf teure Qualitätsaktien mit einem Kurs-Buch-Verhältnis von 3,0 bis 6,1 setzen. Alle fünf Schlusslichter lagen 2025 im Minus, obwohl der MSCI World in Euro gerechnet um 6,8% zulegte.

Ein Etikett – vier Wetten

Ordnet man die Fonds nach ihren Sektorgewichten, schälen sich vier Typen heraus. Fonds mit mindestens 20% Technologie zähle ich zum Typ Tech/Quality. Fonds mit mindestens 30% Finanzwerten bilden den Typ Finanz/Hochdividende, Fonds mit mindestens 35% in Basiskonsum, Gesundheit und Versorgern den Typ Defensiv. Die übrigen Fonds fasse ich als Mischtyp zusammen, weil sie keinen klaren Schwerpunkt erkennen lassen.

Der Typ Finanz/Hochdividende liegt mit 20,6% pro Jahr klar vorn. Ausgerechnet die Defensiven, die mit viel Basiskonsum, Gesundheit und Versorgern dem Bild vom soliden Dividendenfonds am nächsten kommen, bilden mit 13,9% das Schlusslicht. Die Tech-Dividendenfonds liegen mit 15,2% dazwischen und damit rund sechs Prozentpunkte hinter dem MSCI World, obwohl viele von ihnen dieselben Technologiekonzerne halten. Wie verschieden die Strategien der Fonds und ETFs sind, zeigen die einzelnen Kalenderjahre: 2024 lag der Tech-Typ mit 16,3% vorn, 2025 lag er dagegen 19 Prozentpunkte hinter dem Banken-lastigen Typ.

Banken haben das Rennen entschieden

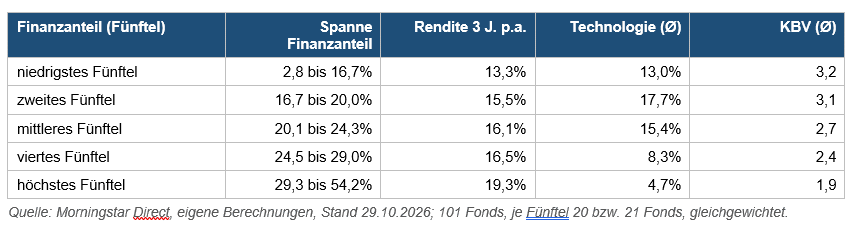
Wer wissen will, warum ein Dividendenfonds in den vergangenen drei Jahren vorn lag, muss vor allem eine Zahl kennen: den Anteil der Finanzwerte im Portfolio. Bei den über 101 Fonds mit Sektordaten und dreijähriger Historie ist der Zusammenhang zwischen Finanzanteil und Rendite hoch und erklärt gut ein Drittel der Renditeunterschiede. Im Schnitt brachten zehn Prozentpunkte mehr Finanzwerte 2,7 Prozentpunkte mehr Rendite pro Jahr.

Cleverrente by envestor

Cleverrente by envestor

Machen Sie das Beste aus Ihrem Riester

Behalten oder ins neue Altersvorsorgedepot wechseln? Laden Sie Ihre Jahresinformation hoch oder vergleichen Sie selbst. In wenigen Minuten sehen Sie, was für Sie mehr bringt.

Riester-Vergleich starten →

Der Technologieanteil erklärt dagegen fast nichts. Sortiert man die Fonds nach ihm, brachte das Fünftel mit dem höchsten Tech-Anteil 15,6% pro Jahr und damit kaum mehr als das Mittelfeld. Am besten schnitten die Fonds ohne nennenswerte Technologie ab, die zugleich mit durchschnittlich 29,8% die meisten Finanzwerte hielten.

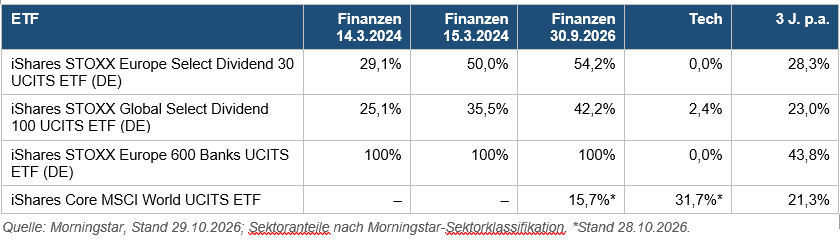
Darin liegt eine hübsche Ironie. Anleger kaufen Dividendenfonds, um ruhig zu schlafen, doch die Rendite der vergangenen drei Jahre verdanken sie einer ausgesprochen konjunkturabhängigen Branche und günstig bewerteten Value-Aktien mit niedrigem KBV. Der STOXX Europe 600 Banks brachte über drei Jahre 43,8% pro Jahr. Allein 2025 legte der Kursindex laut STOXX um 67% zu, was das beste Jahr seit 1987 bedeutete.

Aus einem Dividenden-ETF wird ein Bankenfonds

Der STOXX Europe Select Dividend 30, auf dem der Spitzenreiter der Auswertung beruht, wählt laut Factsheet des Indexanbieters 30 Dividendenzahler aus dem STOXX Europe 600 aus, deren Dividende je Aktie über fünf Jahre nicht geschrumpft ist. Gewichtet werden die Titel nach ihrer erwarteten Nettodividendenrendite, mit höchstens 15% je Titel, und überprüft wird der Index einmal im Jahr im März. Wer hoch ausschüttet und an der Börse günstig zu haben ist, bekommt also automatisch viel Gewicht.

Bei der jährlichen Anpassung im März 2024 stieg der Anteil der Finanzwerte im iShares-ETF deshalb über Nacht von 29% auf 50%, und seitdem ist er nie unter 42% gefallen. Beim globalen Pendant, dem STOXX Global Select Dividend 100, das nach demselben Prinzip arbeitet, sprang der Anteil von 25% auf 36%. Eine Bankenwette ist hier also kein Fondsmanager eingegangen; die Indexregel hat sie herbeigeführt.

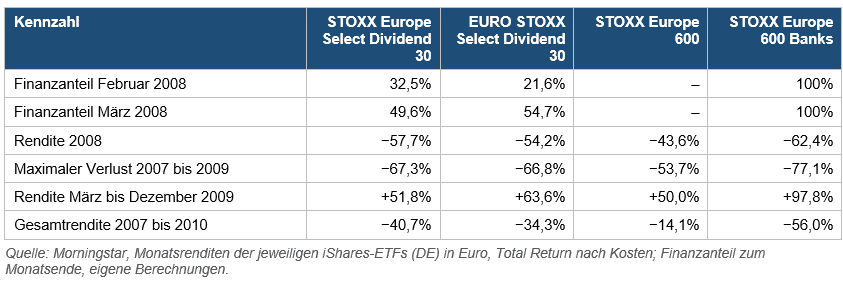
Alternde Hasen haben eine ähnliche Situation bereits schon einmal erlebt, und zwar zum denkbar ungünstigsten Zeitpunkt. Im Frühjahr 2008 waren die Kurse der Banken bereits deutlich gefallen, ihre Dividendenrenditen entsprechend hoch, und so hob die Anpassung im März 2008 den Finanzanteil im STOXX-Europe-ETF von 32% auf 50%. Beim Ableger auf den EURO STOXX Select Dividend 30, der nur Aktien aus der Eurozone enthält, stieg er sogar von 22% auf 55%. Ein halbes Jahr später ging Lehman Brothers pleite.

Der Rest ist Börsengeschichte, und für die Besitzer der Dividenden-ETFs eine bittere. 2008 verlor der STOXX-Europe-ETF 57,7%, deutlich mehr als der Gesamtmarkt mit 43,6%. Viele Banken und Versicherer kürzten oder strichen in der Krise ihre Dividenden, wie damals etwa finanzen.net berichtete, und damit verloren sie ihre Eintrittskarte in die Dividendenindizes. Bis zur Anpassung im März 2009 war der Finanzanteil wieder auf 33% geschrumpft, also genau zu dem Zeitpunkt, als die Erholung begann. Von März bis Dezember 2009 legten Europas Banken um 98% zu, der ETF dagegen nur um 52%, etwa so viel wie der Gesamtmarkt. Unter dem Strich stand von Anfang 2007 bis Ende 2010 ein Minus von 40,7%, während der STOXX Europe 600 nur 14,1% verlor. Die Regel kaufte die Banken also auf dem Weg nach unten und hielt sie nur noch in reduzierter Dosis, als es wieder aufwärts ging.

Das Prinzip ist in beiden Episoden dasselbe: Der Index kauft, was hohe Dividenden verspricht und an der Börse billig geworden ist. 2008 war das eine Einladung zum Absturz, 2024 der Startschuss für die beste Bankenrally seit Jahrzehnten. Die Regel weiß nicht, welcher der beiden Fälle gerade vorliegt, und der Anleger, der den ETF wegen seiner Ausschüttungen kauft, weiß es meistens auch nicht.

Auch im aktuellen Portfolio steckt diese Mechanik. Unter den größten Positionen des iShares-ETF stehen derzeit der Callcenter-Betreiber Teleperformance mit 6,2% und die britische Discount-Kette B&M mit 5,6%. Beide Aktien haben in Euro gerechnet über drei Jahre 3,5 beziehungsweise 11,5% pro Jahr verloren, und ihre hohe Dividendenrendite ist zum Teil eine Folge dieser Kursverluste. Ob die Ausschüttungen halten, wird sich zeigen. Fachleute sprechen in solchen Fällen von einer Dividendenfalle.

Das Geld läuft der Rendite hinterher

Anleger haben den Erfolg vieler Dividendenfonds bemerkt. Der Typ Finanz/Hochdividende verwaltet zwar nur 15% des Vermögens aller ausgewerteten Fonds, hat aber 37% der Nettozuflüsse der vergangenen drei Jahre erhalten. Gut zwei Drittel dieser Zuflüsse, insgesamt 8,5 Mrd. Euro, kamen in den zwölf Monaten bis Ende September 2026, also nach dem Rekordjahr der Banken.

Allein der VanEck Morningstar Developed Markets Dividend Leaders UCITS ETF hat in drei Jahren 8,1 Mrd. Euro eingesammelt und ist mit einem Vermögen von 10,3 Mrd. Euro inzwischen der zweitgrößte Fonds dieser Auswertung. Er hält 40,6% Finanzwerte. Wer heute einsteigt, kauft damit eine Sektorwette, die schon weit gelaufen ist, und das unter dem Etikett „Dividende“. Ob sich Anleger der Ursache der Kursgewinne dieser Fonds und ETFs im Klaren sind? Wir hoffen es, würden aber dafür nicht die Hand ins Feuer legen.

Tech im Dividendenkleid: doppelt hält nicht besser

Den Gegenentwurf bilden Dividendenfonds, in denen die großen Technologiekonzerne den Ton angeben. Der Durchschnittsfonds der Kategorie Global Equity Income hat seinen Technologieanteil seit 2015 fast verdoppelt, wobei der Anteil im MSCI World im selben Zeitraum noch stärker gestiegen ist.

Quelle: Morningstar, Technologieanteil nach Morningstar-Sektorklassifikation; Kategorie-Durchschnitt der offenen Fonds in der Kategorie EAA Fund Global Equity Income, MSCI World über den iShares Core MSCI World UCITS ETF.

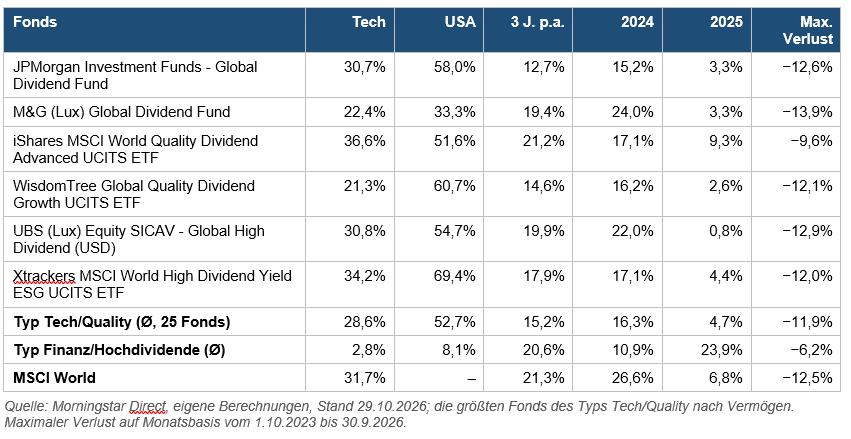
Bei einem Teil der Fonds ist der hohe Tech-Anteil ein Teil des Konstruktionsprinzips. Der Xtrackers MSCI World High Dividend Yield ESG UCITS ETF hält Alphabet, Microsoft und Nvidia als größte Positionen, die zusammen auf 11,0% kommen. Möglich macht das ein Optimierer: Der zugrunde liegende MSCI-Index soll laut Methodik zwar die Dividendenrendite maximieren, darf dabei aber höchstens 5% Tracking Error zum MSCI World haben und je Sektor höchstens fünf Prozentpunkte vom MSCI World abweichen. Die Vorgabe, 30% mehr Dividendenrendite zu liefern als der Mutterindex, ist dagegen nur eine weiche Nebenbedingung. Beim iShares MSCI World Quality Dividend Advanced UCITS ETF stehen Nvidia, Microsoft und Apple an der Spitze, und mit 21,2% pro Jahr über drei Jahre brachte er fast exakt so viel wie der MSCI World.

Das defensive Versprechen, mit dem Dividendenfonds verkauft werden, hält dieser Typ nicht. Zwischen Oktober 2023 und September 2026 verloren die Tech-Dividendenfonds in der Spitze im Schnitt 11,9% und damit fast so viel wie der MSCI World mit 12,5%, während es beim Typ Finanz/Hochdividende nur 6,2% waren. Im Aufschwung des Jahres 2024 holten sie dagegen nur rund drei Fünftel der Rendite des Weltindex. Im Zinsschock 2022 verloren sie mit 8,0% zwar weniger als der MSCI World mit 12,7%, aber mehr als alle anderen Dividendentypen. Wer neben einem ETF auf den MSCI World einen solchen Fonds hält, kauft dieselben Konzerne ein zweites Mal und verstärkt damit genau das Klumpenrisiko, das er mit dem Dividendenfonds eigentlich verringern wollte.

Frisst die KI-Rechnung die Dividende?

Die auch als Hyperscaler bezeichneten großen Techkonzerne wie Alphabet, Amazon, Meta, und Microsoft finanzieren den Ausbau ihrer Rechenzentren zunehmend über Anleihen, wie Steffen Gruschka in seiner Analyse „KI auf Pump“ beschreibt. Im zweiten Quartal 2026 investierte Alphabet laut seinem Quartalsbericht 44,9 Mrd. US-Dollar und damit doppelt so viel wie ein Jahr zuvor, der operative Cashflow betrug dagegen nur 39,1 Mrd. US-Dollar. Der freie Cashflow lag damit bei minus 5,9 Mrd. US-Dollar, während Alphabet im selben Quartal 2,7 Mrd. US-Dollar an Dividenden ausschüttete. Die Dividenden dieser Konzerne sind im Verhältnis zum Börsenwert klein, doch ohne sie kämen die Titel für Dividendenstrategien kaum infrage.

Geraten die Ausschüttungen unter Druck, sind zwei Entwicklungen vorprogrammiert: Fonds, deren Regeln Dividendenwachstum oder eine Deckung der Dividende durch den Cashflow verlangen, würden die Titel erst bei der nächsten Überprüfung verkaufen, also typischerweise erst dann, wenn der Kurs bereits gefallen ist. Das wäre die Wiederholung des Bankenmusters von 2008 mit anderen Hauptdarstellern. Optimierte Indizes wie der des Xtrackers-ETF müssten die Titel dagegen nahe am Gewicht des MSCI World halten, weil die Nebenbedingungen es verlangen, und würden mit dem Markt fallen. In beiden Fällen bekäme der Anleger im KI-Abschwung genau das Risiko, vor dem ihn der Dividendenfonds schützen sollte.

Sektoren machen bei Dividendenfonds die Musik

Bis zu 23 Prozentpunkte pro Jahr trennten in den vergangenen drei Jahren Fonds, die dasselbe Etikett tragen. Über Erfolg und Misserfolg entschied vor allem der Sektormix: Banken-lastige Indexfonds lagen vorn, Fonds mit teuren Qualitätsaktien hinten, und die Tech-lastigen Fonds landeten im Mittelfeld. Nicht immer führen Anleger gut, die Dividendenfonds als defensiven Baustein oder als Ergänzung zum MSCI World kauften. Wer statt eines Teils seines MSCI-World-ETFs einen Tech-lastigen Dividendenfonds gekauft hat, erzielte mit diesem Teil in den vergangenen drei Jahren im Schnitt rund sechs Prozentpunkte weniger Rendite pro Jahr und musste dabei in den zwischenzeitlichen Tiefs einen fast ebenso tiefen Rückschlag hinnehmen.

Wer einen Dividendenfonds auswählt, sollte deshalb zuerst auf die Sektorgewichte schauen und prüfen, wie diese Sektoren im Zyklus dastehen: In Zeiten steigender Zinsen sind Finanzwerte oftmals eine gute Wahl, wenn Technologie-Aktien dagegen auf einem zyklischen Hoch sind und die KI-Ausgaben explodieren, sollte darauf achten, nicht auf „Dividenden-Grower“ mit hohen Tech-Anteilen zu setzen – so verlockend die Renditen der Vergangenheit auch gewesen sein mochten.

Es lohnt sich auch ein Blick auf die Gewichtungsregel: Gewichtet ein Fonds seine Aktien nach Dividendenrendite, kauft er automatisch, was an der Börse billig geworden ist, mit allen Chancen und dem Risiko von Dividendenfallen, wie die Jahre 2008 und 2024 in entgegengesetzter Richtung gezeigt haben.

Schließlich muss geprüft werden, ob der Dividenden-Kaufkandidat zum Depot passt. Wer bereits ETFs auf den MSCI World besitzt, gewinnt mit einem Dividendenfonds, der dieselben Tech-Konzerne noch einmal kauft, keine zusätzliche Streuung, im schlimmsten Fall fängt es im Portfolio an, mächtig zu klumpen. Erst ein Screening des gesamten Portfolios zeigt, welche Rolle ein Dividendenfonds im Portfolio übernehmen sollte. Wer ungeprüft investiert, kauft ein Etikett, und diese können Schall und Rauch sein.

Die envestor-Expertise für Sie: Jetzt Info-Termin buchen

Sie sind neugierig geworden, wie wir bei envestor Anlegerportfolios konstruieren und wetterfest machen? Erfahren Sie mehr über den envestor Cashback und unsere ganzheitliche Portfolioberatung, die Investieren renditestärker, effizienter und günstiger machen, als es Ihre Bank oder aktueller Finanzberater erlauben. Hier gleich ein unverbindliches Gespräch zeitnah vereinbaren.
Autor

  • Ali Masarwah

    Ali Masarwah ist Fondsanalyst und Geschäftsführer von envestor. Er beschäftigt sich seit über 20 Jahren mit Fonds und ETFs, zuletzt als Analyst beim Research-Haus Morningstar.

    Alle Beiträge ansehen

Verwandte Artikel

Nach oben scrollen