Das Sequenzrisiko macht Investieren im Alter zum Spagat: Wer lange von seinem Ersparten leben muss, braucht die Rendite von Aktien. Ein Börsencrash zu Rentenbeginn kann das Depot aber vorzeitig dezimieren. Doch das ist nicht alles. Im ersten Teil unserer Serie zeigen wir anhand von zwei Muster-Anlegern unschöne Risiken.
Die Binse geht so: Je höher das Alter, desto niedriger die Aktienquote: 100 minus Lebensalter ergibt die optimale Aktienquote. Diese Faustregel klingt vernünftig, denn wer von seinem Depot lebt, kann einen Crash schlechter aussitzen als jemand, der noch Jahrzehnte lang einzahlt. Die einfache Rechnung übersieht allerdings, dass der Ruhestand – glücklicherweise – viel länger dauert als früher. Was wiegt also schwerer: die Gefahr, dass ein Börsencrash den Auszahlplan über den Haufen wirft, oder die Gefahr, dass ein zu defensives Depot zu wenig abwirft? Hier kommt das Sequenzrisiko für Ruhestandsanleger ins Spiel. Wir haben das für zwei hypothetische Ruheständler durchgerechnet.
Ein Ruhestand kann 25 Jahre und länger dauern
Ein 65-jähriger Mann hat in Deutschland im Schnitt noch 18,2 Jahre vor sich, eine gleichaltrige Frau 21,2 Jahre. Das sind die Werte für 2025, die das Statistische Bundesamt im Juli veröffentlicht hat. Anfang der 1970er-Jahre lagen sie im früheren Bundesgebiet bei 13,8 und 16,4 Jahren. Wer heute mit 65 in Rente geht, muss also im Schnitt gut vier Jahre länger mit seinem Geld auskommen als ein gleichaltriger Rentner Anfang der 1970er-Jahre.
Der Durchschnitt allein taugt allerdings nicht als Planungsgröße, denn viele Menschen leben deutlich länger. Nach der Sterbetafel 2022/24 für das frühere Bundesgebiet erreicht gut jeder fünfte 65-jährige Mann das Alter von 90 Jahren. Bei den Frauen ist es mehr als jede dritte. Für heutige Rentner dürften die Werte noch etwas höher liegen, denn die Lebenserwartung eines Geburtsjahrgangs liegt laut Statistischem Bundesamt in der Regel über dem Wert der aktuellen Sterbetafel. Wer vorsichtig plant, sollte das Depot deshalb so auslegen, dass das Geld bis zum Alter von 90 oder 95 Jahren reicht. Dafür braucht es Rendite, und die liefern auf Dauer vor allem Aktien.
Zwei Ruheständler, dieselben 30 Börsenjahre
Um das Problem greifbar zu machen, kommen wir zu unseren beiden Muster-Rentnern. Anna und Bernd gehen mit 65 in Rente und haben je 500.000 Euro im Depot. Beide entnehmen jedes Jahr 25.000 Euro – gut 2.000 Euro im Monat zusätzlich zur gesetzlichen Rente. Der Entnahmebetrag steigt mit der Inflation. Deshalb rechnen wir in heutiger Kaufkraft. Anna ist vorsichtig und hält 30 Prozent Aktien und 70 Prozent Anleihen. Bernd setzt auf 80 Prozent Aktien.
Damit die Rechnung realistisch bleibt, schwanken die Renditen wie an echten Märkten. Wir haben 30 Börsenjahre zusammengestellt, in denen Aktien nach Inflation im Schnitt 5 Prozent pro Jahr bringen, Anleihen 1 Prozent. Im besten Aktienjahr geht es um 37 Prozent nach oben. Es gibt aber auch einen dreijährigen Bärenmarkt mit Verlusten von 40, 20 und 10 Prozent. Zusammengenommen ergibt das ein Minus von fast 57 Prozent. Auch Anleihen schwanken: In ihrem schlechtesten Jahr verlieren sie nach Inflation 20 Prozent. Die Jahresrenditen von Aktien und Anleihen bleiben in den Szenarien jeweils gleich. Was sich ändert, ist ihre Reihenfolge und damit auch, ob Anleihen während des Aktien-Bärenmarkts steigen oder fallen.
Der Crash zum Rentenbeginn trifft Bernd am härtesten
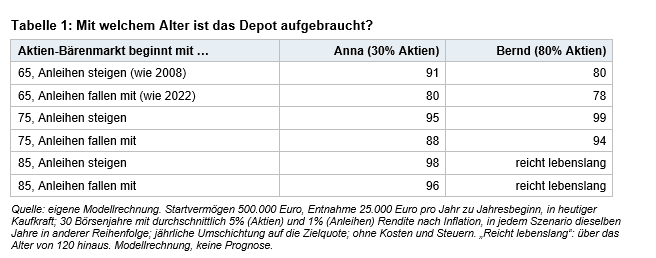
Im ersten Szenario beginnt der Bärenmarkt im ersten Rentenjahr. Anleihen steigen in diesen drei Jahren, ähnlich wie Bundesanleihen in der Finanzkrise 2008. Nach drei Jahren hat Bernd noch rund 217.000 Euro im Depot, Anna rund 381.000 Euro. Die Entnahme von 25.000 Euro entspricht bei Bernd dann 11,5 Prozent seines Vermögens, bei Anna 6,6 Prozent. Bernd muss also einen größeren Teil seines Depots zu niedrigen Kursen verkaufen. Die verkauften Anteile können sich später nicht mehr erholen. Fachleute nennen das Sequenzrisiko: Für Anleger, die regelmäßig Geld entnehmen, kommt es darauf an, in welcher Reihenfolge gute und schlechte Börsenjahre eintreffen. Bernds Depot ist mit 80 leer, Annas reicht bis 91.
Wenn Anleihen mitfallen, hilft auch Vorsicht wenig
Im zweiten Szenario beginnt der Bärenmarkt ebenfalls zum Rentenbeginn. Doch diesmal fallen die Anleihen mit, wie im Anleihejahr 2022, als Inflation und steigende Zinsen beide Anlageklassen gleichzeitig trafen. Jetzt schrumpft auch Annas Depot innerhalb von drei Jahren auf rund 250.000 Euro. Ihr Geld ist mit 80 aufgebraucht, Bernds mit 78. Annas Vorsicht kostet sie in guten Zeiten Rendite und verschafft ihr in dieser Krise nur einen kleinen Vorsprung.