Investieren im Alter ist ein herausfordernder Hürdenlauf, wie der erste Teil unserer Serie gezeigt hat. Wie lassen sich Rendite und Risiko am besten in Einklang bringen? Wir rechnen drei Strategien durch, die das Sequenzrisiko entschärfen sollen. Welche Strategie in welcher Krise trägt und was sie kostet.
Zur Erinnerung: Unsere beiden Rentner Anna und Bernd treten mit 65 in den Ruhestand, beide haben je 500.000 Euro im Depot und entnehmen jährlich 25.000 Euro in heutiger Kaufkraft. Annas Depot besteht zu 30% aus Aktien, Bernd hat eine Aktienquote von 80%. Beide erleben dieselben 30 Börsenjahre mit einem dreijährigen Bärenmarkt, nur in unterschiedlicher Reihenfolge. Die Renditen sind wie in Teil 1 stilisiert und keinem bestimmten Index entnommen; sie stehen für ein weltweit gestreutes Aktiendepot und hochwertige Euro-Anleihen. Der Bärenmarkt ist ein Stressszenario, angelehnt an schwere Baissen wie 2000 bis 2003 oder 2008.
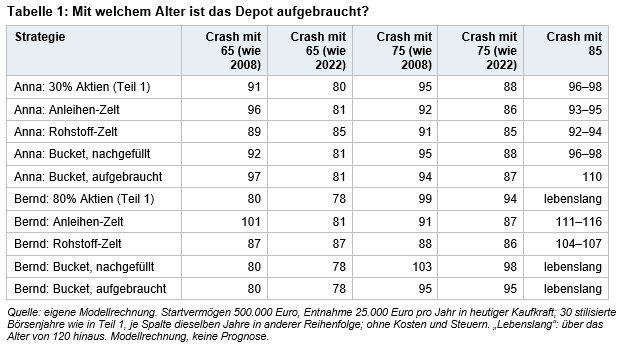
Im ersten Teil hing alles am Zeitpunkt des Bärenmarkts. Kam er gleich zum Rentenbeginn und stiegen Anleihen dabei wie 2008, war Bernds Depot mit 80 Jahren leer, Annas erst mit 91. Fielen Anleihen mit wie 2022, war Anna mit 80 pleite und Bernd mit 78. Kam der Bärenmarkt erst mit 75, reichte Annas Geld bis 88 oder 95, Bernds bis 94 oder 99. Kam er erst mit 85, reichte Annas Depot bis 96 oder 98 und Bernds lebenslang. Diese Werte sind der Maßstab für alle Strategien in diesem Beitrag; Tabelle 1 stellt sie jeweils in der ersten Zeile für Anna und für Bernd voran. Zwei Gefahren stachen heraus: der Crash zum Rentenbeginn und der Inflationsschock, in dem Anleihen mitfallen. Lässt sich ein Depot bauen, das beides aushält, ohne auf die Aktienrendite zu verzichten? Wir haben nachgerechnet.
Das Anleihen-Zelt: Schutz vor dem frühen Crash
Die Idee hinter dem Konzept eines Anleihen-Zelts: In den fünf Jahren vor Rentenbeginn, also ab 60, senken Anna und Bernd ihre Aktienquote schrittweise, Bernd von 80 auf 30%, Anna von 30 auf 10%. Mit 65 ist der Anleiheanteil am höchsten, bei Bernd 70%, bei Anna 90%. In den zehn Jahren danach steigt die Aktienquote wieder, bis beide mit 75 bei ihrer Ausgangsmischung angekommen sind. Trägt man den Anleiheanteil über diese 15 Jahre auf, steigt die Linie bis zum Rentenbeginn an und fällt danach wieder ab. Es entsteht ein Zelt, dessen Spitze genau auf dem Rentenbeginn liegt, daher der Name (englisch: Bond Tent). Die hintere Zeltwand ist flacher, weil der Rückweg doppelt so lange dauert wie der Aufbau. Für unsere Rechnung zählt, was ab 65 passiert; das Startkapital beträgt wie in Teil 1 in allen Fällen 500.000 Euro.
Wade Pfau und Michael Kitces haben 2014 im Journal of Financial Planning gezeigt, dass steigende Aktienquoten in der Entnahmephase das Risiko, vorzeitig ohne Geld dazustehen, stärker senken als fallende. Der Mechanismus: Das Depot ist genau dann am vorsichtigsten, wenn ein Crash am meisten Anteile kostet.
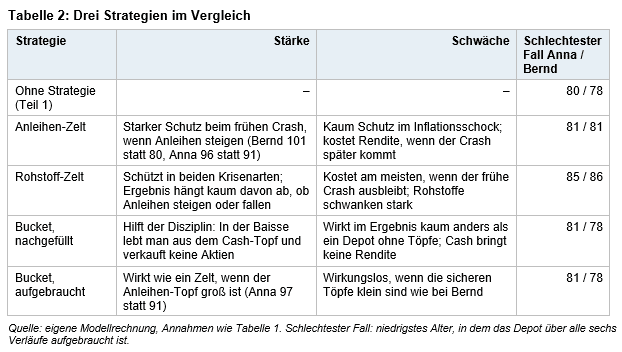
Beim Crash zum Rentenbeginn wirkt das Zelt, sofern Anleihen steigen wie 2008: Bernds Geld reicht dann bis 101 statt bis 80 wie in Teil 1, Annas bis 96 statt bis 91. Fallen Anleihen mit wie im Anleihejahr 2022, gewinnen beide kaum etwas: Bernd kommt auf 81 statt 78 Jahre, Anna auf 81 statt 80. Und das Zelt kostet Rendite, wenn der Crash später kommt. Bei einem Bärenmarkt mit 75 ist Bernds Depot mit 87 bis 91 leer statt mit 94 bis 99, Annas mit 86 bis 92 statt mit 88 bis 95. Der Grund: In den guten Anfangsjahren hielten beide weniger Aktien.
Das Rohstoff-Zelt schützt auch vor dem Inflationsschock
Gegen den Inflationsschock helfen Anleihen nicht, wohl aber Rohstoffe. Wir haben deshalb eine zweite Strategie berechnet. Dabei wird im Zelt ein Teil der Anleihen durch einen breiten Rohstoffkorb ersetzt, gewichtet ähnlich dem Bloomberg Commodity Index: rund 30% Energie, 35% Agrarrohstoffe, 20% Edelmetalle (davon der größte Teil Gold) und 15% Industriemetalle. Der Ablauf gleicht dem Anleihen-Zelt. Ab 60 schichten Anna und Bernd um. Mit 65 hält Bernd 30% Aktien, 40% Anleihen und 30% Rohstoffe, Anna 10% Aktien, 60% Anleihen und 30% Rohstoffe. Bis 75 bauen beide die Rohstoffe schrittweise vollständig ab und kehren zu ihrer Ausgangsmischung zurück: Bernd zu 80% Aktien und 20% Anleihen, Anna zu 30% Aktien und 70% Anleihen. Für den Korb unterstellen wir langfristig 2% Rendite pro Jahr nach Inflation; das entspricht nach unseren Berechnungen dem klassischen Bloomberg-Index von 1992 bis 2026. Im Deflationscrash fällt der Korb mit, im Inflationsschock steigt er, denn steigende Energie- und Agrarpreise sind oft Teil des Inflationsschocks.
Für Bernd fällt das Ergebnis gleichmäßig aus: Kommt der Crash zum Rentenbeginn, reicht sein Geld bis 87, egal ob Anleihen steigen oder fallen; in Teil 1 waren es 80 und 78 Jahre. Sein schlechtester Fall verbessert sich damit von 78 auf 86 Jahre. Anna profitiert vor allem im Inflationsschock: Kommt er zum Rentenbeginn, reicht ihr Geld bis 85 statt bis 80. Im Deflationscrash zum Rentenbeginn reicht es dagegen nur bis 89 statt bis 91, weil der Rohstoffkorb dann mitfällt. Der Preis für beide: Bleibt der frühe Crash aus, liegen sie unter den Ergebnissen aus Teil 1, weil der Rohstoffanteil weniger abwirft als Aktien. Bei einem Bärenmarkt mit 75 ist Bernds Depot mit 86 bis 88 leer statt mit 94 bis 99, Annas mit 85 bis 91 statt mit 88 bis 95.
Das Bucket-Konzept: Drei Töpfe für den Ruhestand
Meine ehemalige Kollegin, die US-Fondsanalystin Christine Benz von Morningstar, hat das sogenannte Bucket-Konzept popularisiert, das auf den Finanzplaner Harold Evensky zurückgeht. Das Depot wird gedanklich in drei Töpfe geteilt: Cash für die Entnahmen der nächsten zwei Jahre, hochwertige Anleihen für die mittlere Frist, Aktien für die lange Frist. Wir haben die Töpfe für beide so eingerichtet, dass ihre Ausgangsmischung erhalten bleibt. Der Aktien-Topf entspricht der Aktienquote, bei Bernd also 400.000 Euro (80%), bei Anna 150.000 Euro (30%). Der Cash-Topf hält bei beiden die Entnahmen von zwei Jahren, 50.000 Euro. Der Rest geht in den Anleihen-Topf: bei Bernd 50.000 Euro, gerade zwei Jahresentnahmen, bei Anna 300.000 Euro, genug für zwölf Jahre. Benz‘ Faustregel sieht Anleihen für die Jahre drei bis zehn vor; wir weichen davon ab, damit die Aktienquoten dieselben bleiben wie in Teil 1.
Entscheidend ist, wie man die Töpfe nachfüllt. Benz empfiehlt eine jährliche Prüfung und Auffüllen aus Aktien nach guten Börsenjahren. Wir haben die Töpfe nach jedem Plusjahr der Aktien auf die Ausgangsaufteilung zurückgesetzt; nach einem Minusjahr wird nur der Cash-Topf aus Anleihen aufgefüllt, Aktien werden nicht verkauft. In unserer Rechnung bringt das wenig. Annas Depot reicht fast genauso lange wie in Teil 1, Bernds ebenfalls, nur bei einem späten Crash etwas länger (103 statt 99 und 98 statt 94 Jahre), weil er nach Verlustjahren keine Aktien verkauft. Michael Kitces hat das als Fata Morgana beschrieben: Wer nachfüllt, hält am Ende fast dieselbe Mischung wie ohne Töpfe. Das deckt sich mit einer Studie von Javier Estrada, der für 21 Länder von 1900 bis 2014 fand, dass einfache feste Mischungen besser abschnitten als Bucket-Regeln. Benz selbst nennt die Vorteile vor allem psychologisch: Wer aus dem Cash-Topf lebt, verkauft in der Baisse keine Aktien.
Anders sieht es aus, wenn Anna und Bernd die Töpfe der Reihe nach leeren und nicht nachfüllen. Bei Anna steigt die Aktienquote dann von selbst, weil der große Anleihen-Topf zuerst schrumpft: im Verlauf mit spätem Crash von 30% auf 46% mit 70 und auf 69% mit 75. Beim Crash zum Rentenbeginn reicht ihr Geld bis 97 statt bis 91, kommt der Crash erst mit 85, bis 110 statt bis 96 oder 98. Wer seine Töpfe aufbraucht, baut ohne es zu merken ein Anleihen-Zelt. Bei Bernd funktioniert das nicht: Seine Cash- und Anleihen-Töpfe sind nach vier Jahren leer, danach hält er nur noch Aktien. Beim Crash zum Rentenbeginn ist sein Depot deshalb wie in Teil 1 mit 80 oder 78 Jahren leer. Das Bucket-Konzept schützt nur, wenn die sicheren Töpfe groß genug sind.